Domain mikrosteuerung.de kaufen?
Wir ziehen mit dem Projekt
mikrosteuerung.de um.
Sind Sie am Kauf der Domain
mikrosteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mikrosteuerung.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Prozessoptimierung bei Industrie 4.0 durch Risikoanalysen, Set von Bernd Ebert, Springer Berlin, 978-3-662-55728-0Prozessoptimierung Bei Industrie 4.0 Durch Risikoanalysen, Set Von Bernd Ebert, Springer Berlin, 978-3-662-55728-0, Seitenanzahl: 27374,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
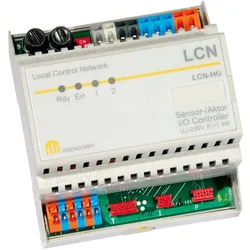
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Programmierung und Steuerung von Automatisierungsprozessen. Programmierung einer Spülmaschine und Regelung einer Drosselklappe, Taschenbuch vonProgrammierung Und Steuerung Von Automatisierungsprozessen. Programmierung Einer Spülmaschine Und Regelung Einer Drosselklappe, Taschenbuch Von Christoph Wetzel, Grin, 978-3-346-14108-8, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prozessoptimierung bei Industrie 4.0 durch Risikoanalysen, Fachbücher von Bernd EbertDas Buch beschreibt die Methodik der Risikoanalyse bei der Umsetzung von Industrie 4.0. Durch diese Methode können strukturelle und Schnittstellenprobleme in vernetzten Systemen frühzeitig erkannt und geeignete Gegenmassnahmen getroffen werden. Die theoretischen Ansätze zu Industrie 4.0 werden in drei Betrachtungsebenen gegliedert. Für jede dieser Ebenen werden die Spezifika beschrieben und mittels Risikoanalyse bewertet. Werden Risiken erkannt, folgen Vorschläge zu deren Minimierung. Neben den exakt definierbaren Stückgut-Prozessen, wie im Automotive-Bereich, ist eine Betrachtung von losen Mengen, wie eingesetzten Chemikalien, erforderlich. Da die Einführung von Industrie 4.0 nicht global schlagartig erfolgen wird, sind die zeitliche Abfolge der Einführung sowie Zwischenstufen hinsichtlich ihrer Risiken und deren Minimierung zu betrachten. Der Inhalt umfasst: - Einleitung - Zur Methodik von Risikoanalysen - Schwerpunkte bei der Entwicklung zu Industrie 4.0 - Durchführung der Risikoanalysen für die Arbeitsebenen - Risiken in der Einführungsphase von Industrie 4.0 Die Zielgruppen Das Buch wendet sich an Planungsingenieure für technische Systeme, MSR-Ingenieure, Softwareplaner, Begutachter für Prozess- und Anlagensicherheit sowie an Verantwortliche für technische Innovationen. Der Autor Bernd Ebert war 25 Jahre bei der Firma Merck in Darmstadt im Bereich Investitionen und Instandhaltung. Berufliche Stationen davor waren fünf Jahre bei der Pharma Neubrandenburg im Bereich Investitionen und acht Jahre im Chemiekombinat Bitterfeld in Produktion und Entwicklung. 1976 machte er das Diplom in Verfahrenstechnik. Die Arbeitsgebiete von Bernd Ebert umfassten die Abwicklung technischer Projekte sowie die Bewertung technischer Systeme hinsichtlich Reinheit (GMP) und Anlagensicherheit.74,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prozessoptimierung bei Industrie 4.0 durch Risikoanalysen, Set von Bernd Ebert, Springer Berlin, 978-3-662-55728-0Prozessoptimierung Bei Industrie 4.0 Durch Risikoanalysen, Set Von Bernd Ebert, Springer Berlin, 978-3-662-55728-0, Seitenanzahl: 27374,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Issendorff Schalt- und LCN-HU Dimmmodul mit erw. Programmierung, AutomatisierungDas Schalt- und LCN-HU Dimmmodul von Issendorff ist eine vielseitige Lösung für die Automatisierung von Beleuchtungssystemen. Es dient als Erweiterung zum LCN-SH und bietet elektronische Schaltausgänge mit einer Leistung von 2x 500 VA, die für grössere Beleuchtungsaufgaben geeignet sind. Das Modul ermöglicht die Ansteuerung von Vorschaltgeräten über Kleinspannungsausgänge, die wahlweise 0-10 Volt (analog), DSI (digital) oder DALI (digital) unterstützen. Die schraublosen Klemmen und der LCN-Stecker sorgen für eine einfache Installation und Verbindung. Mit einer Versorgungsspannung von 230 V~ (auch 120 V~ verfügbar) ist das Modul für den Netzbetrieb konzipiert und bietet eine zuverlässige Lösung für die Steuerung von Lichtquellen. Die integrierten Sicherheitsfunktionen, wie die Sicherungsausfall-Erkennung, gewährleisten einen sicheren Betrieb. - Zwei elektronische Schaltausgänge mit jeweils 500 VA für grössere Beleuchtungsaufgaben - Unterstützung von 0-10 Volt, DSI und DALI für die Ansteuerung von Vorschaltgeräten - Einfache Installation durch schraublose Klemmen und LCN-Stecker - Sicherheitsfunktionen wie Sicherungsausfall-Erkennung - Geeignet für Hutschienenmontage.313,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
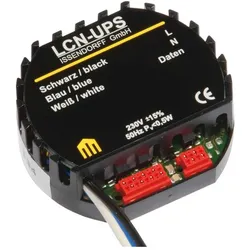
Issendorff UP Sensor mit LCN-UPS Erw. Programmierung (ohne Ausgänge), AutomatisierungIssendorff Unterputz-Sensor Modul LCN - UPS Hersteller: Issendorff Bezeichnung: Unterputz-Sensor Modul (ohne Ausgänge) Typ: LCN - UPS Bussystem KNX: ja Bussystem KNX-Funk: nein Bussystem Funkbus: nein Bussystem LON: nein Bussystem Powernet: nein Montageart: sonstige Anzahl der Anschlüsse Sensor/Aktor: 2 Befestigungsart: sonstige Weitere Details: Sensormodul für 230 Volt mit 8 Tasteneingängen, die 64 Zieladressen mit 192 Funktionen individuell steuern können. Integrierter Impulsmesseingang für Fernsteuerempfänger. Auswertung über 5 Schwellen (10 Kommandos) mit Hysterese. Inklusive 2 Stetigregler, die unabhängig und zusätzlich zur Schwellwertverarbeitung genutzt werden können. Zwei Messgrössen können unabhängig voneinander erfasst und geregelt werden. Dekodieren der Telegramme des IR-Fernsteuerempfängers oder Transponder. Auswertung direkt oder über Zentralrechner. Funktionen für Tastenebenen, kodierte Übertragung, Senderunterscheidung. Weitere Funktionen: Steuerung mit Abhängigkeiten, Bildung von Verknüpfungen, Zählen, Rechnen, feste und dynamische Gruppenbildung, Erzeugung automatischer Statusmeldungen (echte Rückmeldungen) für die Visualisierung. EAN: 4260742830181.129,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prozessoptimierung der Personaleinsatzplanung am Beispiel einer Automatisierung der Schichtarbeitsplanung, Taschenbuch von Denis Peran, GRIN,Prozessoptimierung Der Personaleinsatzplanung Am Beispiel Einer Automatisierung Der Schichtarbeitsplanung, Taschenbuch Von Denis Peran, Grin, 978-3-668-70283-7, Seitenanzahl: 6842,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.